実務マニュアル|年末調整
年末調整
Year-End Adjustment — Practical Guide
毎月の給与から預かった所得税を、1年分まとめて精算する。会社にとって年末の大切な仕事です。
← 社長の手帖に戻るサラリーマンにとっての“確定申告”代わり
会社は毎月の給与や賞与から所得税を天引き(源泉徴収)して、従業員の代わりに国へ納めています。ただ、所得税は本来1年間の収入などをもとに決まるものなので、この毎月の金額はあくまで仮の計算です。
年末に1年間の給与総額が確定したところで、本来納めるべき1年分の税額を計算し直し、天引きした合計との差を精算する。これが年末調整です。仮の計算と本来の税額がずれるのは、主に次の3つの理由からです。
- 給与額の変動:残業代や昇給、賞与などで給与は変動するためです。
- 家族の変化:年の途中で結婚や子の就職などがあると、所得控除額が変動するためです。
- 年末にまとめて引く控除:生命保険料控除などは、毎月の給与計算では反映されず、年末調整で初めて差し引きます。
年末調整を済ませれば、給与以外に所得がない多くの従業員は確定申告をしなくて済みます。年末調整が、サラリーマンにとっての確定申告の代わりになっているわけです。
※医療費控除やふるさと納税(ワンストップ特例を使わない場合)の控除を受ける方、給与以外の収入がある方などは、年末調整をしたうえで、年明けにご自身で確定申告をする必要があります。
対象になる人・計算の流れ
年末調整の対象※1
| 対象になる人 | 対象にならない人 |
|---|---|
| 1年を通じて勤務している人 | 1年間の給与総額が2,000万円を超える人 |
| 年の途中で入社し、年末まで勤務している人 | 扶養控除等(異動)申告書を提出していない人 |
| 年の途中で退職した人(一定の場合を除く) |
-
1所得の計算年収 − 給与所得控除 = 給与所得
-
2課税所得の計算給与所得 − 基礎控除などの所得控除 = 課税所得
-
3年税額の計算課税所得 × 税率 − 住宅ローン控除など(復興特別所得税を含む)
-
4精算1年間に天引きした所得税の合計と比べて天引きが多かった差額を従業員に返す(還付)天引きが少なかった差額を追加で預かる(徴収)
毎年出してもらう3つの申告書
年末調整にあたって、従業員は会社から指示された申告書に、自身の情報を記載します。申告書には以下のようなものがあります。
| 申告書 | 何のため |
|---|---|
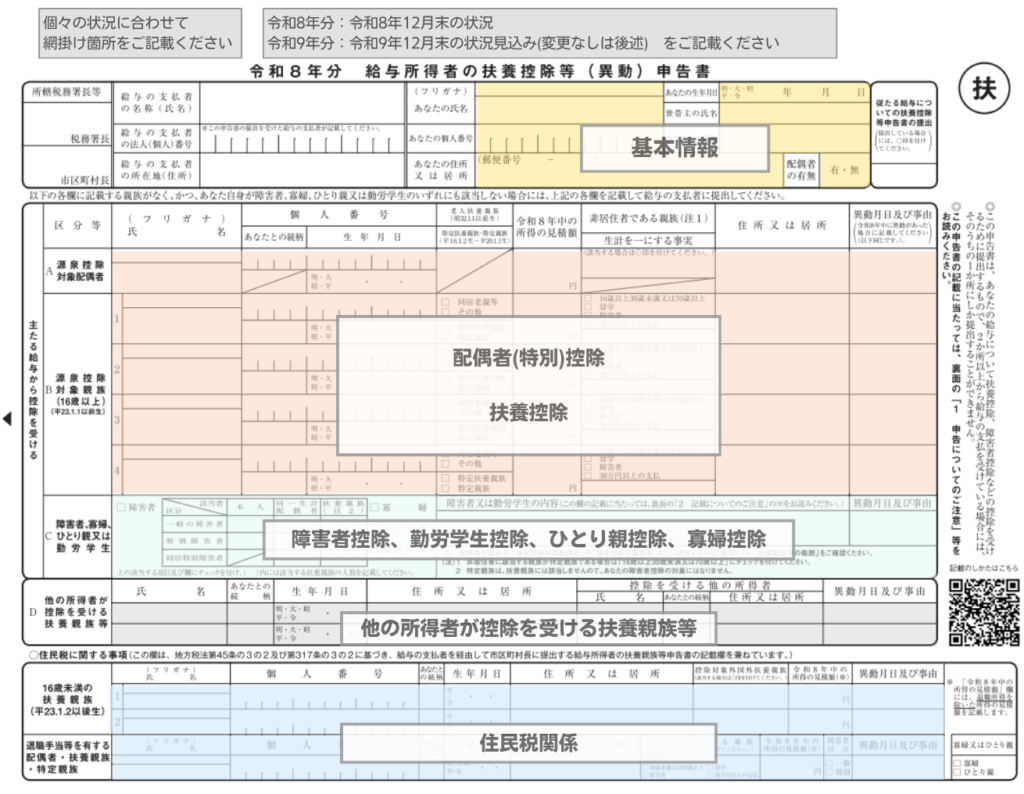
| 扶養控除等 (異動)申告書 | 扶養している家族の情報を会社に伝える。これを出している人が年末調整の対象になる |
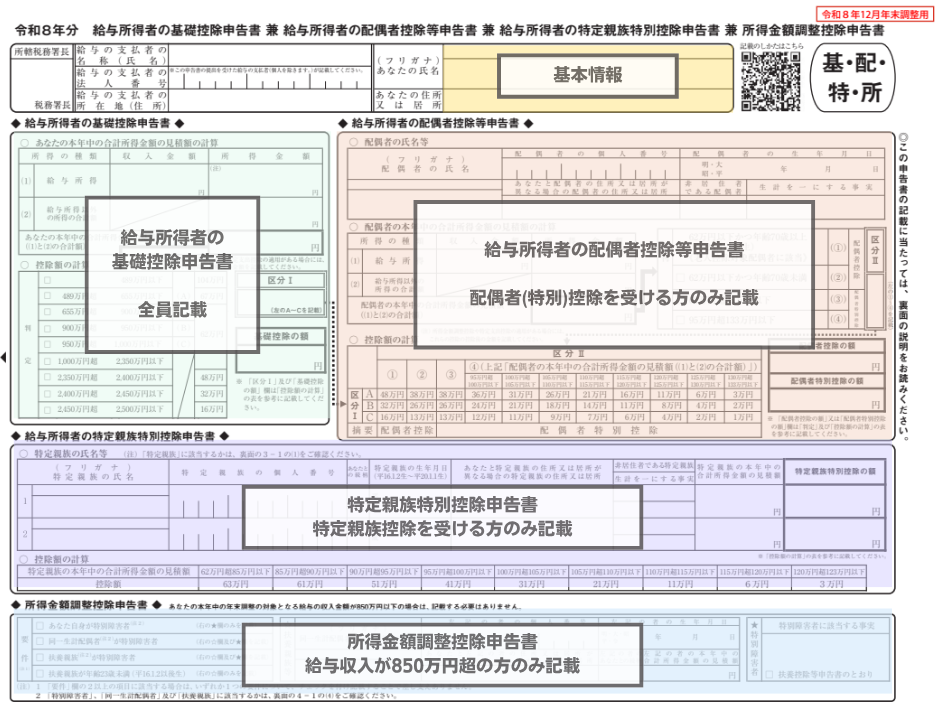
| 基礎控除申告書 配偶者控除等申告書 特定親族特別控除申告書 所得金額調整控除申告書 (4つで1枚の兼用様式) | 本人の所得の見込みと、配偶者や大学生年代の子などの控除を申告する |
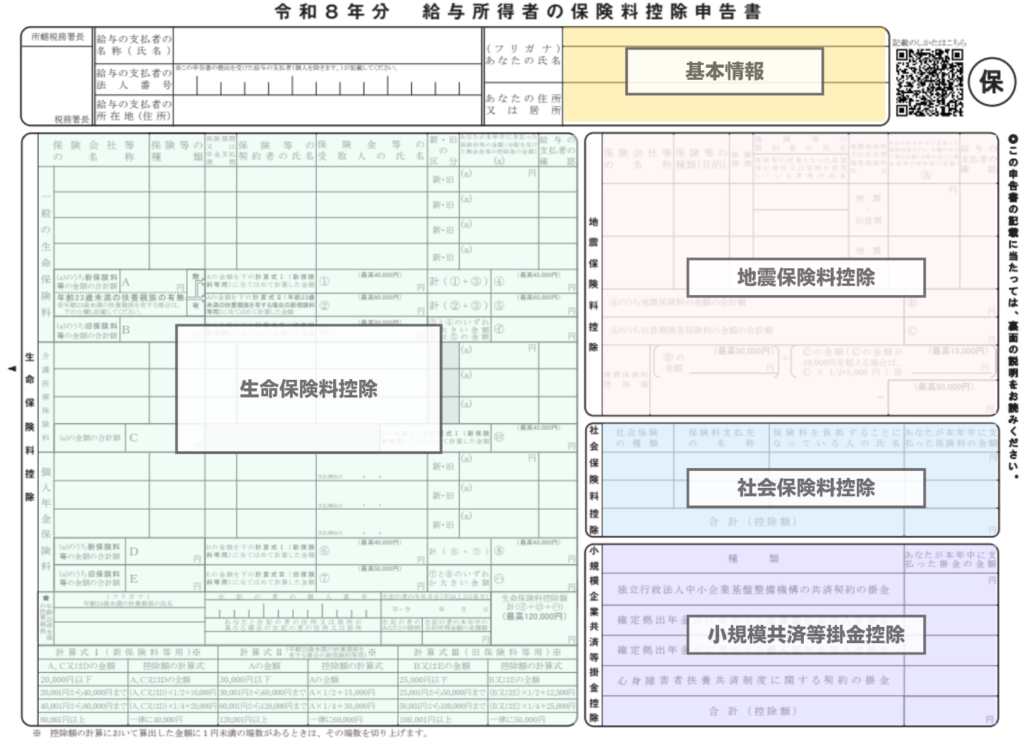
| 保険料控除申告書 | 生命保険料・地震保険料、本人が直接支払った国民年金保険料、小規模企業共済等掛金などを申告する |
申告書と一緒に提出する証明書等
申告書に書いた内容は、証明書で裏付けが必要なものがあります。代表的なものは次の3つです。
| 書類 | 必要な人 | どこから届く |
|---|---|---|
| 保険料控除証明書 | 生命保険・地震保険 などに加入している人 | 保険会社 (例年、秋ごろ) |
| 前職の源泉徴収票 | 年の途中で入社した人 | 前の勤務先 |
| 住宅ローンの 残高証明書等 | 住宅ローン控除の 2年目以降の人 | 金融機関 税務署 |
このほかにも、国民年金保険料や小規模企業共済の掛金の証明書など、従業員の状況によって必要な書類は変わります。
住宅ローン控除は「2年目から」
住宅ローン控除(住宅借入金等特別控除)は、1年目は従業員本人が確定申告をする必要があります。2年目以降は「住宅借入金等特別控除申告書」と残高証明書等を会社に出せば、年末調整で控除できます。
添付資料をもっと詳しく
9月から翌年1月までの流れ
案内・配布
回収・確認
計算・精算
を納付
を提出
- 9月〜10月
- 従業員へ年末調整を案内し、その年の様式の申告書を配ります。
- 11月
- 申告書と添付資料を回収し、記入内容を確認します。
- 12月
- 年税額を計算し、その年最後の給与で過不足を精算します。
- 1月
- 精算後の源泉所得税を納付します(→ 05 納税)。
- 1月末
- 源泉徴収票などの法定調書を税務署へ、給与支払報告書を市区町村へ提出します。
担当者のチェックリスト
- その年の様式の申告書を配った
- 申告書を回収し、記入内容と証明書を突き合わせた
- 年末調整の還付金・徴収額を給与明細に反映した
- 源泉徴収票を従業員に交付した
はじめて年末調整をする会社へ
年末調整分を差し引きした
源泉所得税の納付をお忘れなく
ほとんどの場合、年末調整をすると従業員への還付金または徴収金が出ることになります。この還付金は、会社が毎月の給料から天引きした源泉所得税から従業員へ支払います。
- ※1 国税庁 タックスアンサー No.2665「年末調整の対象となる人」
- ※2 e-Tax よくある質問「納付税額が0円となる場合でも徴収高計算書データの送信は必要ですか。」
- ※3 国税庁「源泉所得税及び復興特別所得税の年末調整過納額の還付請求」