創業間もない会社のはじめての年末調整
会社をつくって、はじめて迎える年末。
「年末調整って、何をすればいいの?」「社長ひとりの会社でも必要なの?」と、不安になっていませんか。
この記事では、はじめての年末調整の流れと、よくある質問をまとめました。
年末調整は、年に一度の手続きです。慣れていなくて当然なので、順番に見ていきましょう。
毎年の改正点や、その年ならではの注意点は、別の記事でまとめていますのでご参照ください。
1.年末調整とは
会社は、社員(役員含む)の毎月の給与から所得税を天引き(源泉徴収)し、社員に代わって税務署に納めています。
ただ、毎月の天引き額はいわば概算です。1年間の合計が、本来の年税額と一致しないのが通常です。
そこで年末に、1年分の正しい税額を確定し、天引きした合計との差を精算します。
- 天引きが多かった場合:社員に戻します(還付)
- 天引きが少なかった場合:不足分を徴収します
これが年末調整です。
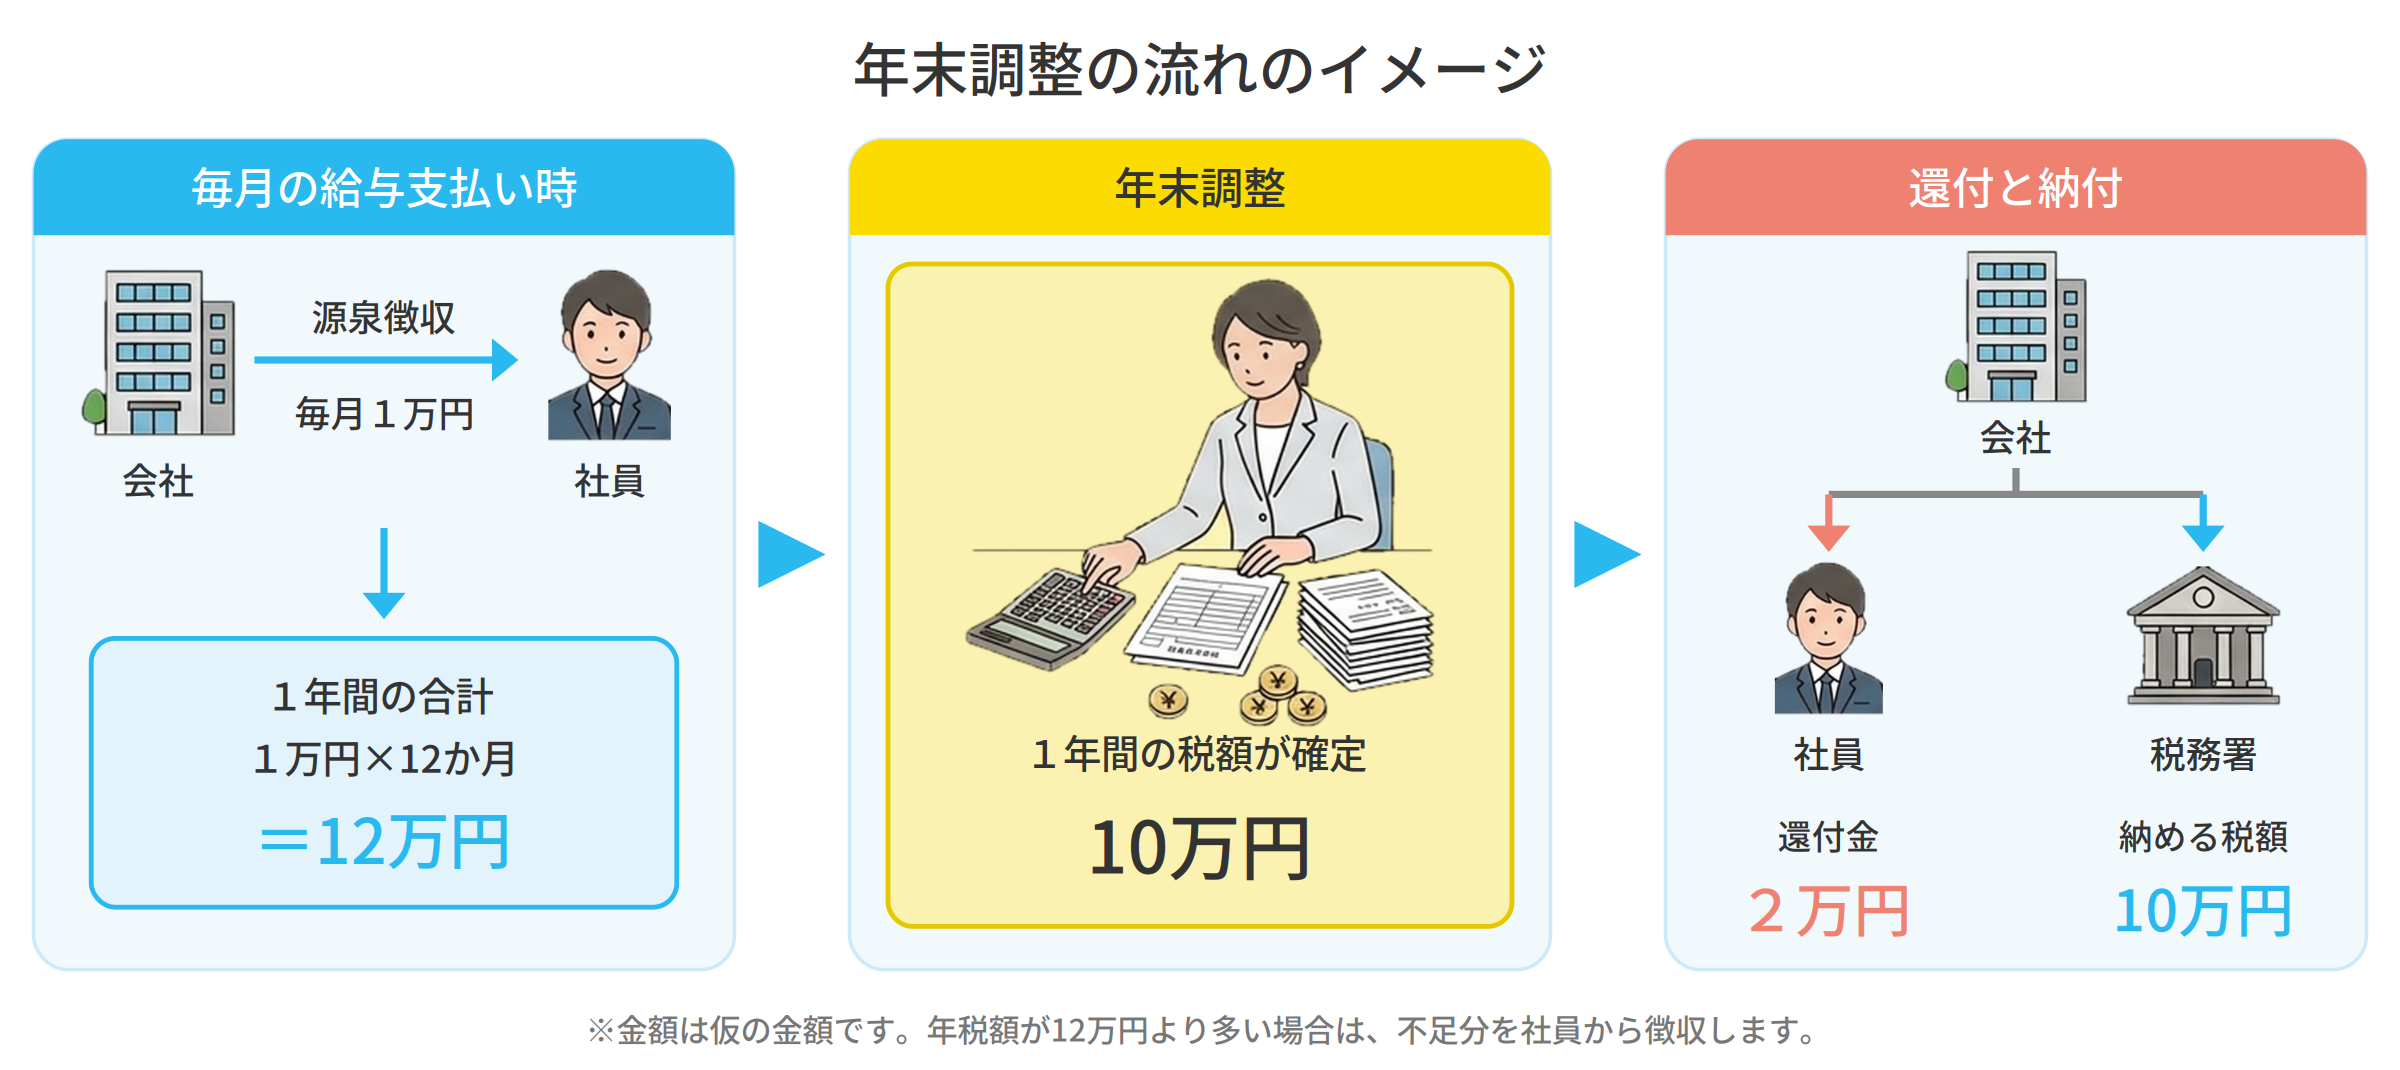
たとえば、毎月1万円を天引きしていれば、1年間で12万円です。年末に年税額が10万円と確定すれば、差額の2万円を社員に還付します。
年末調整だけで、1年分の所得税の手続きが済むケースも多いです。会社員にとっての確定申告のようなイメージでとらえてください。
年末調整は、社員の個人の税金にかかわる手続きです。ミスがあると、信頼問題になりかねません。ひとつずつ、丁寧に進めましょう。
2.社長ひとりの会社でも必要?
必要です。給与(役員報酬を含みます)を支払っていれば、社長ひとりの会社でも、年末調整の対象です。
ただし、役員報酬を支払っていない(無報酬の)場合は、源泉徴収がないため、年末調整もありません。
社員を雇っている会社は、社員(役員含む)全員の分を、会社がおこないます。
対象にならない人
年末調整は、原則として、1か所だけで勤めている社員は全員が対象です。ただし、例外的に対象にならない人もいます。
| 対象にならない人 | ポイント |
|---|---|
| 年間の給与が2,000万円を超える人 | |
| 自社以外をメインの勤務先にしている人 (副業・掛け持ちの人:「乙欄」といいます。) | メインの勤務先(扶養控除等申告書を提出している勤務先)でのみおこないます。 |
| 年の途中で退職した人 | 12月に支給がある方など、一定の方は対象になります。 |
| 非居住者、日雇労働者など |
特に、年末付近の入社や退社は、判断が誤りがちです。迷ったときは、顧問税理士にご確認ください。
3.年末調整の手順
年末調整の手順は、次の5つです。
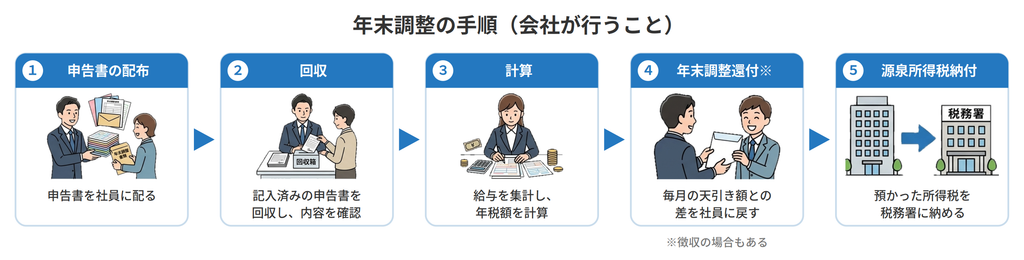
いちばんの山場は、①配布と②回収です。社員から提出を受ける申告書の内容で所得税額が変わるため、正しく記入された申告書と、必要な資料をそろえてもらう必要があります。
最近は、①〜③を給与ソフト上でおこなうケースも増えています。そうでなければ税理士事務所に依頼するケースが多いかと思います。
⑤の納付期限は、翌年1月10日です。納期の特例の承認を受けている場合は、翌年1月20日です。
4.社員から集める書類
年末調整で控除を受けるには、社員からの申告書や添付資料が必要です。各社員が、該当するものを提出します。
申告書
| 書類名 | わかること |
|---|---|
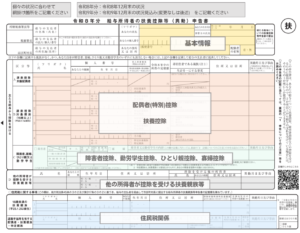
| 扶養控除等(異動)申告書 | 扶養している家族の情報。扶養控除を受けるために必要です。 |
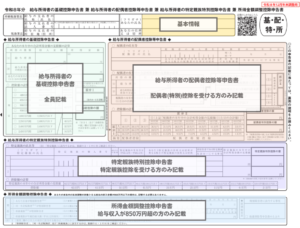
| 基礎控除申告書等 (配偶者控除等申告書などと一体になった様式です) | 本人の所得の見込みや、配偶者の所得。基礎控除などを受けるために必要です。 |
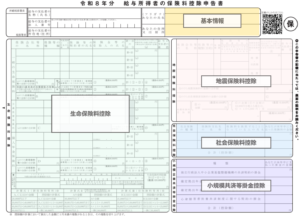
| 保険料控除申告書 | 生命保険料、地震保険料、社会保険料などの支払い状況を確認します。 |
| 住宅借入金等特別控除申告書 ※該当者のみ | 住宅ローン控除を受けるために必要です(2年目以降。1年目は確定申告)。 |
添付資料
- 保険料控除証明書
- 住宅ローン残高証明書
- 小規模企業共済等掛金控除証明書
- 前職の源泉徴収票(年の途中で入社した社員)
提出がないと、その控除は受けられません。特に基礎控除申告書は、出し忘れに注意です。
5.年末調整の還付(精算)のしかた
年末調整の計算が終わったら、結果を給与に反映して、社員に精算します。給与明細の「年末調整還付金」欄を使用して還付するのが一般的です
- 還付になる場合:原則、12月の給与に加算して支払います
- 不足になる場合:原則、12月の給与から差し引いて(徴収して)精算します
還付する金額は、会社が納める源泉所得税から差し引いて精算します。
6.年明けにやること
年末調整が終わったあとも、年明けに次の作業があります。
- 源泉所得税の納付(翌年1月10日まで。納期の特例の承認を受けている場合は1月20日まで)
- 源泉徴収票の社員への交付(翌年1月31日まで)
- 税務署へ法定調書合計表の提出(1月31日まで)
- 市区町村への給与支払報告書の提出(1月31日まで)
※期限が土日祝の場合は、その翌営業日になります。
源泉徴収票を社員に交付するのは年末調整還付金を反映した給与の支払い時に行うことが一般的です。
年末年始は、何かとバタバタしがちです。余裕をもって、準備しておきましょう。
7.よくあるご質問(Q&A)
まとめ
- 社長ひとりの会社でも、給与(役員報酬)を支払っていれば、年末調整が必要です
- いちばんの山場は、申告書の配布と回収です
- 扶養控除等申告書や、前職の源泉徴収票など、必要な書類を社員からそろえましょう
- 還付や不足分は、原則12月の給与で精算します
はじめての年末調整は、わからないことが多くて当然です。「これで合っているのかな」と思ったときは、顧問税理士にご確認ください。
※この記事は、一般的な内容をまとめたものです。法令の改正などにより、内容が変わる場合があります。