令和8年分 年末調整特集|改正点・納付期限・申告書の書き方
令和8年分の年末調整は、税制改正により基礎控除や給与所得控除などが大きく変わります。このページでは、会社の担当者と従業員の方に知っておいていただきたい改正点、源泉所得税の納付期限、申告書の書き方をまとめました。
この記事でわかること
・令和8年分の年末調整で変わった点
・源泉所得税の納付期限と、年明けの提出期限
・申告書の書き方(記載例)を確認できるページへのリンク
令和8年分の主な改正点
基礎控除や給与所得控除などの改正は令和8年12月1日に施行され、令和8年分の所得税から適用されます。11月までの毎月の源泉徴収は変わらず、12月の年末調整でまとめて反映します。※1
給与収入だけの人の場合、所得税がかからない年収の目安は、160万円から178万円に上がりました(基礎控除104万円+給与所得控除74万円)。※1
① 基礎控除の引上げ
| 合計所得金額 | 給与収入だけの場合の目安 | 改正前 | 令和8年分・9年分 |
|---|---|---|---|
| 132万円以下 | 206万円以下 | 95万円 | 104万円 |
| 132万円超 336万円以下 | 206万円超 475万1,999円以下 | 88万円 | 104万円 |
| 336万円超 489万円以下 | 475万1,999円超 665万5,556円以下 | 68万円 | 104万円 |
| 489万円超 655万円以下 | 665万5,556円超 850万円以下 | 63万円 | 67万円 |
| 655万円超 2,350万円以下 | 850万円超 2,545万円以下 | 58万円 | 62万円 |
合計所得金額2,350万円超の人の基礎控除額は変わりません。※2
② 給与所得控除の最低保障額の引上げ
給与所得控除の最低保障額が65万円から74万円に上がり、給与収入190万円以下の人の給与所得控除額は74万円になりました。※1
また、令和8年分・9年分は、給与収入が69万1,000円以上220万円未満の人の給与所得の金額を、次の表で求めます。※3
| 給与の収入金額 | 給与所得の金額 |
|---|---|
| 69万1,000円以上 74万1,000円未満 | 0円 |
| 74万1,000円以上 219万1,000円未満 | 収入金額 − 74万円 |
| 219万1,000円以上 219万3,000円未満 | 145万1,000円 |
| 219万3,000円以上 219万6,000円未満 | 145万3,000円 |
| 219万6,000円以上 220万円未満 | 145万6,000円 |
③ 家族の年収ライン(扶養親族などの所得要件)の引上げ
扶養控除や配偶者控除などを受けられる家族の所得要件も上がりました。去年は対象外だった家族が、今年は対象になることがあります。※3
| 区分 | 改正前 | 令和8年分・9年分 |
|---|---|---|
| 扶養親族・同一生計配偶者 | 合計所得58万円以下 (給与収入123万円以下) | 合計所得62万円以下 (給与収入136万円以下) |
| 特定親族(19歳以上23歳未満) | 合計所得58万円超123万円以下 (給与収入123万円超188万円以下) | 合計所得62万円超123万円以下 (給与収入136万円超197万円以下) |
| 配偶者特別控除の対象となる配偶者 | 合計所得58万円超133万円以下 (給与収入123万円超201万5,999円以下) | 合計所得62万円超133万円以下 (給与収入136万円超207万円以下) |
| 勤労学生 | 合計所得85万円以下 (給与収入150万円以下) | 合計所得89万円以下 (給与収入163万円以下) |
改正によって新たに扶養親族などの要件を満たす家族がいる場合は、扶養控除等(異動)申告書の提出(内容の変更)が必要です。※3
④ 生命保険料控除の特例(23歳未満の扶養親族がいる人)
23歳未満の扶養親族がいる人は、令和8年分・9年分の新生命保険料に係る一般生命保険料控除の控除額が、次の表で計算されます。※3
| 新生命保険料の年間支払額 | 控除額 |
|---|---|
| 3万円以下 | 支払額の全額 |
| 3万円超 6万円以下 | 支払額 × 1/2 + 1万5,000円 |
| 6万円超 12万円以下 | 支払額 × 1/4 + 3万円 |
| 12万円超 | 一律 6万円 |
- 旧生命保険料と新生命保険料の両方を支払っている場合の一般生命保険料控除の上限も、4万円から6万円になります
- 一般生命保険料控除・介護医療保険料控除・個人年金保険料控除の合計の上限(12万円)は変わりません ※3
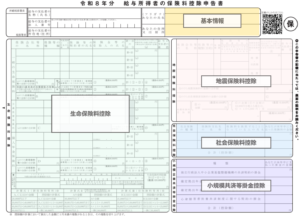
令和8年分の保険料控除申告書には、「年齢23歳未満の扶養親族の有無」をチェックする欄と、その扶養親族の氏名・個人番号・生年月日を書く欄が新しく設けられています。該当する人は記入を忘れないようにしましょう。※6
その他の改正:通勤手当の非課税限度額
令和8年4月1日以後に支払われる通勤手当から、マイカーなどで通勤する人の非課税限度額が改正されました。※7
- 片道65km以上の人の非課税限度額の引上げ
- 勤務先や駅の近くの駐車場などを利用している人は、駐車場代相当額を限度額に加算(月5,000円まで)
4月以降に支給した通勤手当のうち、新たに非課税になる部分は年末調整で精算できます。
会社の担当者が気をつけること
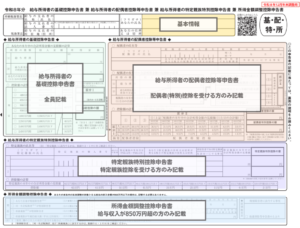
- 基礎控除申告書・配偶者控除等申告書・特定親族特別控除申告書・所得金額調整控除申告書(兼用様式)は、令和8年分の新しい様式を配りましょう。前年の様式や前年と同じ書き方では正しく計算できません ※2
- 11月までの源泉徴収は改正前のままなので、12月の年末調整で還付が出る人が例年より多くなると見込まれます
- 12月の給与支給日が早い会社は、年末調整のあとに家族の結婚や就職などがあると、やり直しが必要になることがあります
令和8年分の源泉所得税の納付期限(経営者・会社担当者向け)
年末調整で精算した後の源泉所得税は、次の期限までに納付します。還付金のほうが多く納付額が0円になる場合でも、それぞれの期日までに納付書(所得税徴収高計算書)の提出は必要です。※3 ※4
| 区分 | 納付期限 |
|---|---|
| 原則(毎月納付) | 令和9年1月12日(火) |
| 納期の特例(年2回納付) | 令和9年1月20日(水) |
本来の期限(1月10日)が日曜日、翌11日が祝日のため、原則の期限は1月12日になります。
年明けに提出する書類
| 書類 | 提出先 | 提出期限 |
|---|---|---|
| 給与所得の源泉徴収票等の法定調書合計表(源泉徴収票を含む) | 税務署 | 令和9年2月1日(月) |
| 給与支払報告書 | 従業員の住所地の市区町村 | 令和9年2月1日(月) |
本来の期限(1月31日)が日曜日のため、2月1日が期限になります。源泉徴収票の税務署への提出は、役員で給与が年150万円超、それ以外で年500万円超の人などが対象です。※5
還付金と源泉所得税の関係は、「社長の手帖|年末調整」のセクション5で詳しく解説しています。
申告書の書き方(令和8年分の記載例)
具体的な申告書の書き方は記載例をご用意しましたので、以下のページを参照しながらご記入ください。
※作成中
申告書と一緒に出す証明書は、「年末調整の添付資料一覧」にまとめています。
参考文献・もっと知りたい方はこちら
- ※1 国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」 https://www.nta.go.jp/users/gensen/2026kiso/index.htm
- ※2 国税庁「源泉所得税の改正のあらまし(令和8年4月)」 https://www.nta.go.jp/publication/pamph/gensen/2026kaisei.pdf
- ※3 国税庁「令和8年分 年末調整のしかた」 https://www.nta.go.jp/publication/pamph/gensen/nencho2026/01.htm
- ※4 e-Tax よくある質問「納付税額が0円となる場合でも徴収高計算書データの送信は必要ですか。」 https://www.e-tax.nta.go.jp/toiawase/qa/yokuaru06/22.htm
- ※5 国税庁 タックスアンサー No.7411「『給与所得の源泉徴収票』の提出範囲と提出枚数等」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/hotei/7411.htm
- ※6 国税庁「令和8年分 給与所得者の保険料控除申告書」(各種様式・記載例) https://www.nta.go.jp/users/gensen/nencho/shinkokusyo/index.htm
- ※7 国税庁「通勤手当の非課税限度額の改正について」 https://www.nta.go.jp/users/gensen/2026tsukin/index.htm
- 国税庁「年末調整がよくわかるページ」 https://www.nta.go.jp/users/gensen/nencho/index.htm